Finzio : Smart Eligibility
โดย raju.nandaniya
4.5
- ความปลอดภัย
- 100% Safe
- หมวดหมู่
- การเงิน
- คะแนนรีวิว
- 4.5
- ราคา
- Free
- ดาวน์โหลด
- 100.00K
แอปนี้ปลอดภัย เชื่อถือได้ ติดตั้งฟรี และดาวน์โหลดได้รวดเร็วโดยไม่มีความเสี่ยงหรือมัลแวร์
ภาพหน้าจอ
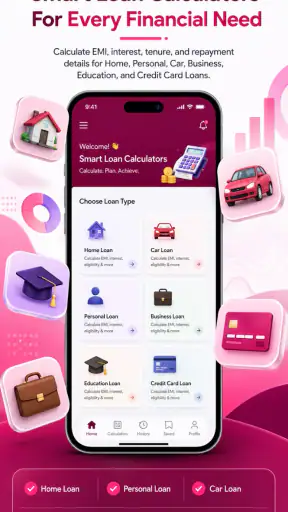
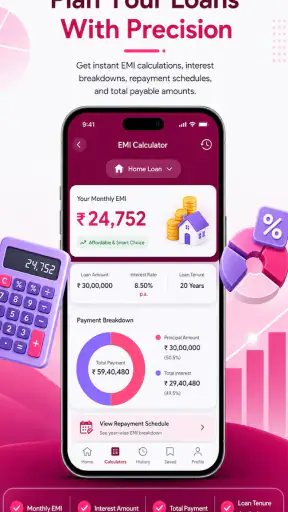
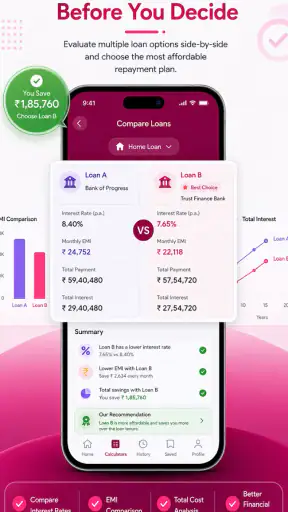
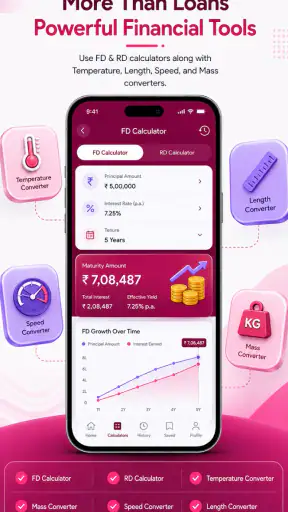
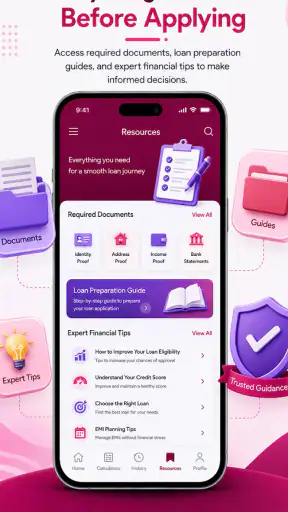
 วิเคราะห์โดย Getfullapps
ก่อนลอง Finzio: Smart Eligibility ผมอยากรู้ว่ามันช่วยให้ตัดสินใจเรื่องสินเชื่อได้จริงแค่ไหน โดยไม่ทำให้สับสนระหว่างการประเมินเบื้องต้นกับการอนุมัติเงินกู้ คำตอบสั้น ๆ คือแอปนี้เหมาะกับช่วงที่เรากำลังคิดว่าจะกู้หรือไม่ และรับภาระรายเดือนได้เพียงใด มากกว่าช่วงที่ต้องการยื่นคำขอให้เสร็จในที่เดียว
แอปการเงินจากผู้พัฒนา raju.nandaniya วางจุดเน้นไว้ที่การสำรวจความพร้อมก่อนกู้ การคำนวณภาระผ่อน และการพิจารณาทางเลือกเบื้องต้น ผมเห็นคุณค่าของแนวทางนี้ตรงที่ช่วยให้เราถอยมาดูงบประมาณของตัวเองก่อนตื่นเต้นกับวงเงินที่ต้องการ แต่ก็ต้องใช้ควบคู่กับข้อมูลจริงจากผู้ให้กู้ ไม่ใช่มองผลประเมินเป็นคำตอบสุดท้าย
เริ่มจากสิ่งที่ต้องการรู้ ไม่ใช่แค่ยอดเงินกู้
เวลาตัดสินใจเรื่องสินเชื่อ ผมคิดว่าคำถามสำคัญไม่ใช่เพียง “กู้ได้เท่าไร” แต่คือ “หลังจ่ายค่างวดแล้ว เรายังใช้ชีวิตและรับมือเหตุฉุกเฉินได้หรือไม่” นี่เป็นเกณฑ์ที่ทำให้ Finzio มีบทบาทชัดเจน เพราะการประเมินความพร้อมและค่างวดช่วยจัดกรอบการคิด ก่อนที่เราจะกรอกใบสมัครหรือเลือกข้อเสนอใดข้อเสนอหนึ่ง
ก่อนเปิดแอป ลองรวบรวมรายได้ที่ใช้ได้จริง รายจ่ายประจำ หนี้ที่ยังผ่อนอยู่ และค่าใช้จ่ายที่มาเป็นรอบ เช่น ประกันหรือค่าเล่าเรียน การเตรียมข้อมูลเหล่านี้ช่วยลดโอกาสที่เราจะประเมินความสามารถในการจ่ายสูงเกินไป ผมจะไม่ใช้รายได้จากเดือนที่ดีที่สุดเป็นฐาน หากงานหรือรายรับขึ้นลง เพราะเดือนที่อ่อนกว่ามักเป็นตัวทดสอบว่าค่างวดนั้นรับไหวจริงหรือไม่
เกณฑ์อีกข้อคือสิ่งที่ต้องการจากเครื่องมือ ถ้าต้องการเพียงจัดงบรายวัน แอปงบประมาณเฉพาะทางอาจเหมาะกว่า แต่ถ้าคำถามคือเงินกู้ก้อนหนึ่งจะกระทบเงินเหลือในแต่ละเดือนอย่างไร การใช้เครื่องมือที่เน้นภาระสินเชื่อโดยตรงย่อมเริ่มต้นได้ตรงเรื่องกว่า สำหรับผม การเลือกแอปตามคำถามที่ต้องตอบช่วยหลีกเลี่ยงการคาดหวังเกินขอบเขตของมัน
ใช้ประเมินก่อนกู้ แล้วค่อยตรวจเงื่อนไขจริง
เมื่อเปิดแอป สิ่งที่ผมคาดหวังคือการได้คำตอบที่ช่วยตัดสินใจ ไม่ใช่ข้อมูลการเงินที่ซับซ้อนเกินจำเป็น และ Finzio ทำหน้าที่ในทิศทางนั้นได้ดีในระดับหนึ่ง แกนหลักของประสบการณ์อยู่ที่การตรวจสอบคุณสมบัติเบื้องต้น การประเมินค่างวด และการสำรวจทางเลือกการกู้ยืม ผู้ใช้จึงสามารถเริ่มจากคำถามง่าย ๆ ว่า “ถ้ากู้จำนวนนี้ เราจะรับภาระไหวหรือไม่” ก่อนจะไปไกลถึงขั้นกรอกข้อมูลสมัครจริง
ผมชอบวิธีคิดแบบนี้เพราะคนจำนวนมากมักเริ่มจากวงเงินที่อยากได้ แล้วค่อยพยายามปรับรายรับรายจ่ายให้เข้ากับวงเงินนั้น ผลลัพธ์คืออาจเลือกผ่อนนานเกินไปหรือประเมินค่าใช้จ่ายรายเดือนไม่ครบ แอปช่วยเปลี่ยนลำดับการคิดให้เริ่มจากความสามารถในการจ่าย ซึ่งเป็นมุมที่ปลอดภัยกว่า แม้ตัวเลขที่ได้ควรถูกใช้เป็นแนวทางประกอบการตัดสินใจ ไม่ใช่คำรับรองว่าผู้ให้กู้จะอนุมัติ
บทความที่น่าสนใจให้อ่านต่อ
อีกจุดที่มีประโยชน์คือการใช้แอปเป็นพื้นที่เตรียมตัวก่อนคุยกับธนาคารหรือผู้ให้บริการสินเชื่อ ผมสามารถคิดล่วงหน้าได้ว่าค่างวดระดับใดเริ่มตึงมือ และวงเงินแบบใดควรถูกตัดออกตั้งแต่ต้น การเตรียมตัวเช่นนี้ช่วยลดการสมัครแบบลองผิดลองถูก ซึ่งอาจทำให้เสียเวลาและทำให้เราเลือกข้อเสนอจากความรู้สึกมากกว่าความเหมาะสม
เหมาะกับการวางแผนก่อนกู้มากกว่าการสมัครสินเชื่อโดยตรง
ความเข้าใจสำคัญคือ Finzio เป็นเครื่องมือช่วยประเมิน ไม่ใช่ช่องทางสินเชื่อที่ผมควรใช้เพื่อส่งคำขอแล้วรอผลอนุมัติ จุดนี้ทำให้แอปมีบทบาทคล้ายเครื่องคิดเลขการเงินที่มีบริบทมากขึ้น ผู้ใช้สามารถใช้มันตั้งคำถามกับตัวเองได้ เช่น ค่างวดที่เห็นสอดคล้องกับรายได้จริงหรือไม่ หรือถ้ารายจ่ายฉุกเฉินเกิดขึ้นในเดือนเดียวกัน เรายังมีเงินเหลือพอหรือเปล่า
ผมแนะนำให้จดรายจ่ายประจำก่อนใช้งาน ไม่ว่าจะเป็นค่าเช่า ค่าเดินทาง ค่าอาหาร หนี้เดิม หรือค่าใช้จ่ายที่เกิดเป็นประจำแต่ไม่ได้จ่ายทุกเดือน จากนั้นจึงนำภาพรวมนี้มาเทียบกับภาระผ่อนที่แอปช่วยประเมิน วิธีนี้ให้ประโยชน์มากกว่าการใส่เฉพาะรายได้ เพราะรายได้สูงไม่ได้แปลว่ามีเงินเหลือสำหรับหนี้ก้อนใหม่เสมอไป
เคล็ดลับที่ผมมองว่าหลายคนอาจมองข้ามคือควรทดลองหลายสถานการณ์แทนการคำนวณเพียงครั้งเดียว ลองตั้งวงเงินที่ต้องการจริง แล้วลดลงเป็นระดับที่สบายใจกว่า จากนั้นเปรียบเทียบว่าค่างวดเปลี่ยนไปอย่างไร การทำเช่นนี้ช่วยให้เห็นต้นทุนของความอยากได้วงเงินสูงขึ้น และทำให้การตัดสินใจมีเหตุผลกว่าการยึดตัวเลขเดียว
สถานการณ์ใช้งานที่เห็นภาพชัด
ลองนึกถึงคนที่ต้องการเงินก้อนเพื่อซ่อมรถซึ่งใช้เดินทางไปทำงาน เขาอาจเริ่มจากการกำหนดจำนวนเงินที่ต้องใช้จริง แล้วใช้แอปประเมินภาระผ่อนในระดับต่าง ๆ หากค่างวดที่คำนวณได้ทำให้เงินเหลือหลังหักค่าใช้จ่ายประจำต่ำเกินไป เขาก็มีโอกาสปรับลดวงเงินหรือชะลอการกู้ ก่อนจะไปสมัครกับผู้ให้บริการจริง
ในกรณีนี้ ประโยชน์ของแอปไม่ได้อยู่ที่การบอกว่าควรกู้กับใคร แต่ช่วยให้ผู้ใช้เห็นว่าความจำเป็นนั้นคุ้มกับภาระระยะยาวหรือไม่ นี่เป็นความแตกต่างระหว่างการใช้เครื่องมือเพื่อวางแผนกับการกดสมัครเพราะเห็นข้อเสนอที่ดูน่าสนใจในทันที
อีกสถานการณ์หนึ่งคือคนที่มีหนี้เดิมอยู่แล้วและกำลังคิดจะกู้เพิ่มเพื่อรวมภาระ ผมจะใช้แอปเพื่อประเมินความสามารถในการผ่อนเบื้องต้นเท่านั้น แล้วแยกตรวจสอบเงื่อนไขจริงของสินเชื่อแต่ละแห่งอย่างละเอียด การคำนวณค่างวดใหม่อาจดูเบาลง แต่ถ้าระยะเวลาผ่อนยาวขึ้น ต้นทุนรวมและความเสี่ยงก็อาจเปลี่ยนไป ดังนั้นตัวเลขรายเดือนเพียงอย่างเดียวไม่ควรเป็นเหตุผลตัดสินใจทั้งหมด
ข้อจำกัดที่ควรรู้ก่อนนำผลไปใช้
ข้อจำกัดสำคัญของแอปประเภทนี้คือการประเมินเบื้องต้นไม่สามารถแทนกระบวนการพิจารณาของผู้ให้กู้ได้ ผู้ให้บริการจริงอาจพิจารณารายได้ ประวัติการชำระหนี้ ภาระหนี้เดิม เอกสาร และเงื่อนไขเฉพาะของผลิตภัณฑ์ ดังนั้นผลลัพธ์ที่ดูเหมือนมีโอกาสเหมาะสมก็ยังไม่ใช่การรับประกันอนุมัติ ผมอยากให้ผู้ใช้จำประโยคนี้ไว้เสมอ เพราะเป็นจุดที่ทำให้การใช้แอปอย่างมีสติแตกต่างจากการเชื่อผลลัพธ์ทันที
อีกเรื่องคือการประเมินค่างวดอาจทำให้เรามองภาระหนี้แคบเกินไป หากสนใจเพียงยอดที่ต้องจ่ายต่อเดือน เราอาจลืมดูค่าธรรมเนียม อัตราดอกเบี้ย เงื่อนไขชำระล่าช้า ค่าใช้จ่ายกรณีปิดบัญชีก่อนกำหนด หรือข้อกำหนดอื่นของผู้ให้บริการแต่ละราย ผมจึงใช้ตัวเลขจากแอปเป็นจุดเริ่มต้น แล้วตรวจเอกสารจริงทุกครั้งก่อนตัดสินใจ
ความลื่นไหลของการใช้งานก็ขึ้นอยู่กับว่าผู้ใช้เตรียมข้อมูลของตัวเองดีแค่ไหน หากไม่รู้รายได้เฉลี่ยหรือไม่เคยสรุปรายจ่าย การประเมินอาจให้ภาพที่ไม่ตรงกับชีวิตจริง ปัญหานี้ไม่ใช่ความผิดของเครื่องมือโดยตรง แต่เป็นเหตุผลว่าทำไมการกรอกตัวเลขแบบประมาณกว้าง ๆ จึงไม่ควรถูกนำไปใช้ตัดสินใจเรื่องหนี้ก้อนใหญ่
สำหรับคนที่ต้องการจัดการบัญชีธนาคาร โอนเงิน ติดตามธุรกรรม หรือดูพอร์ตการลงทุน แอปนี้ไม่ใช่ตัวเลือกที่ตรงงาน เพราะจุดประสงค์หลักอยู่ที่การประเมินความพร้อมด้านสินเชื่อ หากคุณต้องการบริการทางการเงินแบบครบวงจร แอปธนาคารหรือแอปจัดการงบประมาณโดยเฉพาะจะเหมาะกว่า แต่ถ้าคุณต้องการเครื่องมือแยกสำหรับคิดเรื่องการกู้ Finzio มีขอบเขตที่ชัดเจนกว่า
ทำให้การจำลองสถานการณ์สะท้อนชีวิตจริง
ผมแนะนำให้แบ่งการใช้งานเป็นสามรอบ รอบแรกให้ใส่ข้อมูลตามสถานการณ์ปัจจุบันเพื่อดูภาพจริง รอบที่สองลองลดวงเงินหรือปรับระยะเวลาผ่อนเพื่อดูว่าความกดดันต่อรายเดือนเปลี่ยนอย่างไร รอบสุดท้ายให้จำลองเดือนที่มีค่าใช้จ่ายพิเศษ เช่น ค่าซ่อมรถ ค่ารักษา หรือค่าเดินทางเพิ่มขึ้น แล้วถามตัวเองว่ายังจ่ายไหวหรือไม่
วิธีนี้ช่วยเปิดเผยความเสี่ยงที่การคำนวณแบบปกติอาจซ่อนอยู่ คนที่มีรายได้ไม่สม่ำเสมอควรใช้รายได้เฉลี่ยที่ระมัดระวัง ไม่ใช่เดือนที่หาเงินได้ดีที่สุด ส่วนคนที่มีรายได้ประจำก็ควรเผื่อค่าใช้จ่ายที่เปลี่ยนแปลงตามฤดูกาลหรือเหตุการณ์ในครอบครัว การใช้ตัวเลขแบบอนุรักษ์นิยมทำให้ผลลัพธ์มีประโยชน์ต่อการตัดสินใจมากขึ้น
ผมยังมองว่าควรบันทึกเหตุผลของตัวเองไว้สั้น ๆ หลังทดลองแต่ละทางเลือก เช่น วงเงินนี้เหลือเงินฉุกเฉินน้อยเกินไป หรือระยะเวลานี้ทำให้ภาระรายเดือนเบาลงแต่ต้องผ่อนนานขึ้น การเขียนเหตุผลทำให้เราไม่เปลี่ยนใจเพียงเพราะเห็นวงเงินสูงกว่าในภายหลัง และช่วยให้คุยกับสมาชิกครอบครัวได้ชัดเจนขึ้นหากเป็นหนี้ที่เกี่ยวข้องกับหลายคน
หากคุณกังวลเรื่องความเป็นส่วนตัว ผมแนะนำให้หลีกเลี่ยงการใส่ข้อมูลที่ไม่จำเป็นเกินกว่าการประเมิน และอ่านหน้าจอทุกขั้นตอนก่อนยืนยันข้อมูล โดยเฉพาะเมื่อมีการเชื่อมโยงไปยังบริการอื่นหรือมีการขอรายละเอียดเพิ่มเติม การใช้แอปการเงินควรแยกให้ออกระหว่างข้อมูลที่จำเป็นต่อการคำนวณกับข้อมูลที่ไม่ควรเปิดเผยโดยไม่จำเป็น
ประสบการณ์โดยรวมและความน่าเชื่อถือที่ควรมองอย่างพอดี
Finzio เปิดให้ใช้งานฟรี จึงเหมาะกับคนที่อยากลองประเมินภาระหนี้โดยไม่ต้องเริ่มจากค่าใช้จ่ายเพิ่มเติม ตัวแอปมีเรตติ้งเฉลี่ย 4.5 จากผู้ให้คะแนนราวหนึ่งร้อยคน และมียอดติดตั้งมากกว่าหนึ่งแสนครั้ง ภาพรวมนี้แสดงว่ามีผู้สนใจใช้งานพอสมควร แต่ผมยังไม่ใช้ตัวเลขดังกล่าวแทนการตรวจสอบผลลัพธ์ด้วยตัวเอง เพราะคะแนนไม่ได้บอกว่าแอปเหมาะกับสถานการณ์ทางการเงินของทุกคน
เวอร์ชันปัจจุบันคือ 1.0.2 และรองรับระบบปฏิบัติการตั้งแต่ Android 7.0 ขึ้นไป ผู้ใช้ที่มีโทรศัพท์รุ่นเก่าควรตรวจสอบว่าเครื่องอยู่ในช่วงที่รองรับก่อนติดตั้ง ส่วนการจัดระดับเนื้อหาเป็นประเภท 3+ ทำให้ภาพรวมเหมาะกับผู้ใช้ทั่วไปในแง่การจัดหมวดหมู่ แต่เรื่องสินเชื่อยังควรให้ผู้ใหญ่ช่วยอธิบายเมื่อผู้ใช้งานเป็นเยาวชน เพราะการกู้เงินจริงมีผลผูกพันและไม่ควรตัดสินใจจากการคำนวณเพียงอย่างเดียว
วันที่เปิดตัวที่ระบุไว้คือ 25 มิถุนายน 2569 ซึ่งทำให้ผมมองว่าแอปควรถูกใช้งานด้วยความคาดหวังอย่างเหมาะสม โดยเฉพาะคนที่ต้องการระบบการเงินซึ่งมีประวัติการใช้งานยาวนานหรือมีเครื่องมือซับซ้อนจำนวนมาก หากคุณต้องการความเรียบง่ายเพื่อประเมินสินเชื่อเบื้องต้น ขอบเขตที่กระชับอาจเป็นข้อดี แต่ถ้าต้องการรายงานเชิงลึกและการจัดการการเงินครบด้าน คุณอาจรู้สึกว่าแอปนี้ยังไม่ใช่คำตอบหลัก
เลือกเครื่องมือให้ตรงกับขั้นตอนที่กำลังทำ
เมื่อเทียบกับเครื่องคิดเลขสินเชื่อทั่วไป Finzio มีจุดสนใจที่กว้างกว่าการหาค่างวดอย่างเดียว เพราะแนวทางของแอปยังครอบคลุมการประเมินความพร้อมและสำรวจตัวเลือกเบื้องต้น ข้อแลกเปลี่ยนคือเครื่องคิดเลขที่ทำหน้าที่เฉพาะอาจเหมาะกว่าเมื่อผู้ใช้รู้เงื่อนไขเงินกู้ครบแล้วและต้องการตรวจตัวเลขอย่างรวดเร็ว ส่วนแอปของธนาคารหรือผู้ให้กู้เหมาะกับคนที่เลือกแหล่งสินเชื่อแล้วและต้องการเดินหน้าสมัคร แต่ข้อเสนอเหล่านั้นอาจทำให้การเปรียบเทียบเริ่มจากผลิตภัณฑ์ของผู้ให้บริการรายใดรายหนึ่ง
ผมจึงใช้ Finzio เป็นจุดตั้งต้นแยกจากขั้นตอนสมัคร: กำหนดวงเงินที่จำเป็น ดูว่าภาระผ่อนคร่าว ๆ สอดคล้องกับงบหรือไม่ แล้วค่อยนำคำถามที่เหลือไปตรวจสอบกับผู้ให้กู้ เช่น ยอดชำระรวม เงื่อนไขการเปลี่ยนแปลงค่างวด และค่าใช้จ่ายเมื่อผิดนัด การแบ่งงานเช่นนี้ช่วยไม่ให้ความสะดวกของการคำนวณกลบรายละเอียดสัญญาที่สำคัญกว่า
ถ้าคุณมีข้อมูลการเงินซับซ้อน เช่น รายได้หลายทางหรือภาระหนี้ที่เปลี่ยนแปลงบ่อย การคุยกับผู้เชี่ยวชาญหรือผู้ให้คำปรึกษาทางการเงินอาจให้บริบทที่แอปคำนวณเองไม่ได้ ในทางกลับกัน คนที่เพียงต้องการทดสอบวงเงินไม่กี่แบบก่อนนัดคุยกับธนาคารอาจได้ประโยชน์จากการเตรียมตัวด้วยตัวเองก่อน แอปจึงมีคุณค่ามากที่สุดเมื่อใช้ในขอบเขตที่เหมาะสม ไม่ใช่แทนทุกเครื่องมือในกระบวนการกู้
ใครควรใช้ และใครควรเลือกทางเลือกอื่น
ผมแนะนำแอปนี้กับคนที่กำลังเตรียมกู้และอยากตรวจสอบความสามารถในการผ่อนก่อน คนที่ยังไม่แน่ใจว่าควรกู้เท่าไร และคนที่ต้องการเปรียบเทียบสถานการณ์หลายแบบโดยไม่ต้องเปิดแอปของผู้ให้กู้หลายแห่งพร้อมกัน นอกจากนี้ยังเหมาะกับผู้เริ่มต้นที่ไม่คุ้นกับการคำนวณภาระหนี้ เพราะโครงสร้างของแนวคิดเข้าใจง่ายกว่าการอ่านตารางเงื่อนไขจำนวนมากตั้งแต่แรก
ผมจะไม่แนะนำให้ใช้แอปนี้เป็นเครื่องมือเดียวสำหรับคนที่กำลังตัดสินใจกู้เงินก้อนใหญ่ คนที่มีหนี้หลายรายการ หรือคนที่ต้องการคำแนะนำเฉพาะบุคคลจากผู้เชี่ยวชาญ กลุ่มนี้ควรใช้ผลประเมินเป็นเพียงข้อมูลตั้งต้น แล้วขอคำปรึกษาและตรวจเอกสารจากผู้ให้บริการจริงอย่างรอบคอบ หากเป้าหมายคือการติดตามเงินเข้าออกทั้งเดือน แอปจัดงบประมาณจะตอบโจทย์กว่า หากต้องการสมัครสินเชื่อโดยตรง แอปของธนาคารหรือผู้ให้บริการที่เลือกจะมีขั้นตอนต่อเนื่องมากกว่า
ถ้ายังลังเลว่าจะเริ่มจากตรงไหน ผมจะเริ่มด้วยคำถามสามข้อ: เงินกู้นี้จำเป็นแค่ไหน ค่างวดจะเหลือพื้นที่ให้ค่าใช้จ่ายไม่คาดคิดหรือไม่ และข้อเสนอจริงมีต้นทุนรวมเท่าไร คำถามแรกช่วยแยกความจำเป็นออกจากความอยากได้ ข้อสองทดสอบความยืดหยุ่นของงบ ส่วนข้อสามต้องตอบจากเงื่อนไขของผู้ให้กู้ ไม่ใช่ตัวเลขค่างวดเพียงอย่างเดียว วิธีคิดนี้ช่วยให้การประเมินในแอปกลายเป็นแผนตรวจสอบที่นำไปใช้ต่อได้
จุดตัดสินใจที่สำคัญคือคุณต้องการ “คิดก่อนกู้” หรือ “กู้ให้เสร็จในแอปเดียว” ถ้าเป็นอย่างแรก Finzio มีบทบาทชัดและใช้งานได้ตรงประเด็น แต่ถ้าเป็นอย่างหลัง คุณควรเลือกบริการที่มีขั้นตอนสมัครและตรวจสอบสถานะอย่างเป็นทางการ แล้วใช้ Finzio เป็นเพียงเครื่องมือช่วยทบทวนตัวเลขก่อนเริ่ม
หลังจากทดลองใช้ ผมมองว่า จุดแข็งของ Finzio คือการทำให้การตัดสินใจกู้เริ่มจากภาระที่เรารับไหว ไม่ใช่จากวงเงินที่เราอยากได้ นี่เป็นประโยชน์ที่เรียบง่ายแต่มีความหมาย โดยเฉพาะสำหรับคนที่กำลังจะก่อหนี้ครั้งแรกหรือยังไม่เคยเปรียบเทียบค่างวดอย่างเป็นระบบ
ข้อจำกัดก็ชัดเจนเช่นกัน แอปไม่ควรถูกใช้แทนการอนุมัติสินเชื่อ การอ่านสัญญา หรือการประเมินสุขภาพการเงินทั้งหมดของเรา หากใช้ตัวเลขอย่างระมัดระวัง ทดลองหลายสถานการณ์ และตรวจเงื่อนไขจริงกับผู้ให้กู้ก่อนลงชื่อ ผมคิดว่าแอปนี้เป็นตัวช่วยฟรีที่คุ้มค่าสำหรับขั้นตอนเตรียมตัว
โดยสรุป ผมแนะนำ Finzio: Smart Eligibility ให้กับคนที่อยากหยุดคิดก่อนกู้และต้องการเครื่องมือประเมินเบื้องต้นที่เข้าใจง่าย แต่ไม่แนะนำให้ฝากการตัดสินใจทั้งหมดไว้กับผลลัพธ์จากแอป หากคุณใช้มันเป็นผู้ช่วยตั้งคำถาม ไม่ใช่ผู้ตัดสินแทนคุณ ประโยชน์ที่ได้จะชัดเจนที่สุด
ข้อดี
- ช่วยประเมินสิทธิ์ทางการเงินเบื้องต้นได้อย่างรวดเร็ว
- อินเทอร์เฟซใช้งานง่าย เหมาะกับผู้เริ่มต้น
- ลดเวลาในการค้นหาข้อมูลผลิตภัณฑ์ที่อาจเหมาะกับคุณ
- ช่วยจัดระเบียบข้อมูลก่อนยื่นสมัครบริการทางการเงิน
- ใช้งานได้สะดวกผ่านสมาร์ตโฟนทุกที่ทุกเวลา
ข้อเสีย
- ผลประเมินเป็นเพียงเบื้องต้น ไม่รับประกันการอนุมัติ
- ต้องให้ข้อมูลส่วนตัวและการเงิน จึงควรตรวจสอบนโยบายความเป็นส่วนตัว
- ความแม่นยำขึ้นอยู่กับข้อมูลที่กรอกและฐานข้อมูลของแอป
- ข้อเสนอหรือสิทธิ์ที่แสดงอาจแตกต่างตามประเทศและผู้ให้บริการ
- ผู้ใช้บางรายอาจพบตัวเลือกผลิตภัณฑ์ไม่ครอบคลุมทุกความต้องการ
คำถามที่พบบ่อยเกี่ยวกับ Finzio : Smart Eligibility
Finzio : Smart Eligibility คืออะไร และช่วยผู้ใช้ในด้านใดบ้าง?
Finzio : Smart Eligibility เป็นแอปที่ออกแบบมาเพื่อช่วยประเมินความเหมาะสมหรือสิทธิ์เบื้องต้นของผู้ใช้ตามข้อมูลที่กรอกในระบบ โดยอาจใช้ประกอบการพิจารณาบริการทางการเงินหรือข้อเสนอที่เกี่ยวข้อง จุดเด่นคือช่วยจัดระเบียบข้อมูลและทำให้ผู้ใช้เห็นภาพรวมได้รวดเร็วขึ้น อย่างไรก็ตาม ผลลัพธ์ในแอปไม่ควรถือเป็นการอนุมัติขั้นสุดท้าย เพราะการตัดสินใจจริงยังขึ้นอยู่กับผู้ให้บริการและเงื่อนไขล่าสุด
การใช้งาน Finzio : Smart Eligibility ต้องเตรียมข้อมูลอะไรบ้าง?
ก่อนเริ่มใช้งาน ควรเตรียมข้อมูลส่วนตัวและข้อมูลทางการเงินที่จำเป็น เช่น อายุ อาชีพ รายได้ รายจ่าย ภาระหนี้ หรือรายละเอียดอื่นตามที่แอปร้องขอ การกรอกข้อมูลให้ครบและตรงตามความเป็นจริงมีผลต่อความแม่นยำของการประเมิน หากแอปขอข้อมูลสำคัญ เช่น หมายเลขโทรศัพท์ เอกสารยืนยันตัวตน หรือข้อมูลบัญชี ควรอ่านวัตถุประสงค์และนโยบายความเป็นส่วนตัวให้เข้าใจก่อนส่งข้อมูลทุกครั้ง
Finzio : Smart Eligibility ใช้งานฟรีหรือมีค่าใช้จ่ายหรือไม่?
ค่าใช้บริการของ Finzio : Smart Eligibility อาจแตกต่างกันตามรูปแบบการใช้งาน รุ่นของแอป หรือบริการที่เชื่อมต่ออยู่ ผู้ใช้ควรตรวจสอบรายละเอียดในหน้าดาวน์โหลดและภายในแอปก่อนดำเนินการต่อ โดยเฉพาะกรณีที่มีบริการเสริม การสมัครสมาชิก หรือค่าธรรมเนียมจากผู้ให้บริการภายนอก การดาวน์โหลดแอปอาจไม่มีค่าใช้จ่าย แต่ไม่ได้หมายความว่าทุกขั้นตอนหรือข้อเสนอที่เกี่ยวข้องจะฟรีทั้งหมด
ข้อมูลส่วนตัวใน Finzio : Smart Eligibility ปลอดภัยหรือไม่?
ความปลอดภัยของข้อมูลขึ้นอยู่กับมาตรการที่แอปและผู้ให้บริการใช้ รวมถึงพฤติกรรมของผู้ใช้เอง ก่อนกรอกข้อมูลควรตรวจสอบนโยบายความเป็นส่วนตัว สิทธิ์การเข้าถึง และวัตถุประสงค์ในการเก็บข้อมูล หลีกเลี่ยงการติดตั้งไฟล์จากแหล่งที่ไม่เป็นทางการ และไม่ควรส่งรหัสผ่าน รหัส OTP หรือข้อมูลลับให้บุคคลอื่น หากพบการขอสิทธิ์ที่ไม่เกี่ยวข้องกับการทำงาน ควรพิจารณาปฏิเสธและตรวจสอบเพิ่มเติม
ผลการประเมินจาก Finzio : Smart Eligibility เชื่อถือได้แค่ไหน และควรทำอย่างไรหากไม่ผ่าน?
ผลการประเมินในแอปควรใช้เป็นข้อมูลเบื้องต้น ไม่ใช่คำรับรองว่าจะได้รับอนุมัติ เนื่องจากเกณฑ์อาจเปลี่ยนแปลงตามผู้ให้บริการ ประวัติทางการเงิน เอกสารประกอบ และการตรวจสอบเพิ่มเติม หากไม่ผ่าน ควรตรวจสอบว่ากรอกข้อมูลถูกต้องหรือไม่ อ่านเหตุผลที่ระบบแสดง และติดต่อฝ่ายสนับสนุนหรือผู้ให้บริการโดยตรง หลีกเลี่ยงการกรอกข้อมูลซ้ำหลายครั้งโดยไม่ทราบสาเหตุ

Finzio : Smart Eligibility
เว็บไซต์นี้นำเสนอข้อมูลอิสระเกี่ยวกับแอปของบุคคลที่สาม และไม่มีส่วนเกี่ยวข้องกับ เป็นเจ้าของ พัฒนา หรือจัดจำหน่ายแอปใดๆ ที่นำเสนอในเว็บไซต์นี้ ชื่อ โลโก้ และเครื่องหมายการค้าของแอปเป็นทรัพย์สินของเจ้าของแต่ละราย รายละเอียดของนักพัฒนามีไว้เพื่อใช้อ้างอิง โปรดติดต่อนักพัฒนาโดยตรงผ่าน pirnceraju1@gmail.com เยี่ยมชม https://rajudevloper.blogspot.com หรืออ่าน https://rajudevloper.blogspot.com/2026/06/privacy-policy-for-finzio-smart.html ของนักพัฒนา